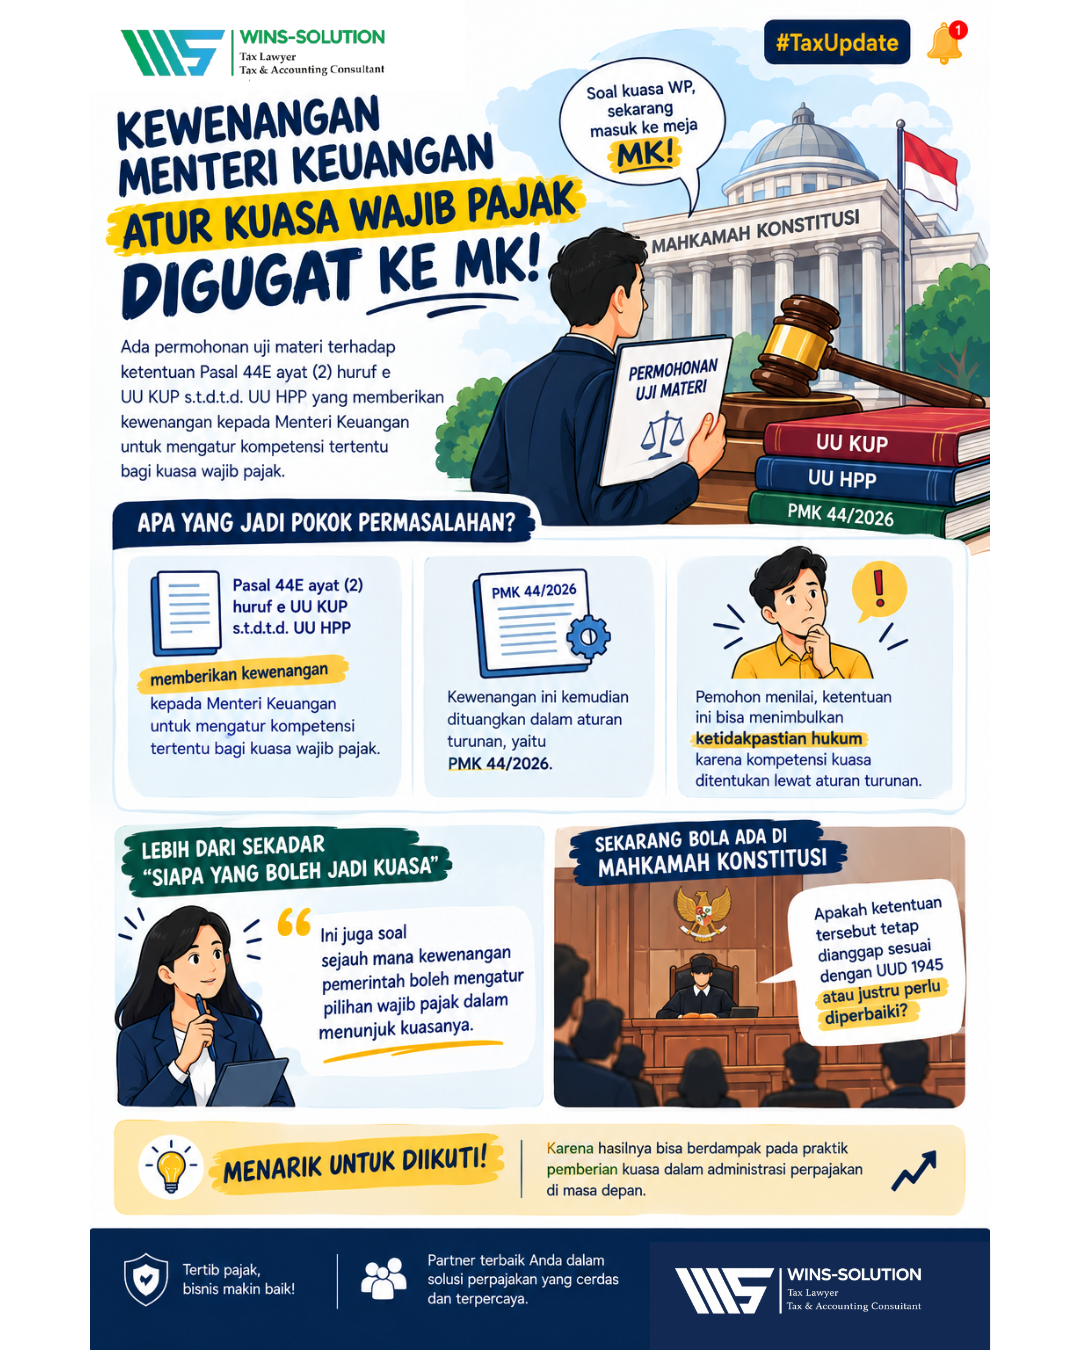
Batas kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak kini masuk ke meja MK.
Ada permohonan uji materi terhadap ketentuan Pasal 44E ayat (2) huruf e UU KUP s.t.d.t.d. UU HPP yang memberikan kewenangan kepada Menteri Keuangan untuk mengatur kompetensi tertentu bagi kuasa wajib pajak.
Pemohon menilai, kewenangan tersebut berpotensi menimbulkan ketidakpastian hukum karena kompetensi kuasa kemudian ditentukan lewat aturan turunan, yaitu PMK 44/2026.
Isunya bukan sekadar soal “siapa yang boleh jadi kuasa”, tapi juga soal sejauh mana kewenangan pemerintah boleh mengatur pilihan wajib pajak dalam menunjuk kuasanya.
Sekarang bola ada di Mahkamah Konstitusi. Apakah ketentuan tersebut tetap dianggap sesuai dengan UUD 1945 atau justru perlu diperbaiki?
Menarik buat diikuti, karena hasilnya bisa berdampak pada praktik pemberian kuasa dalam administrasi perpajakan ke depan.
#KuasaWajibPajak #PMK442026 #PajakIndonesia #TaxUpdate #Perpajakan #KonsultanPajak #TaxConsultant #TaxCompliance #MahkamahKonstitusi #Pajak #Finance #Accounting #WinsSolution