Karyawan perusahaan sekarang wajib punya surat kuasa khusus kalau ngurus pajak? Eits, nggak sesimpel itu!
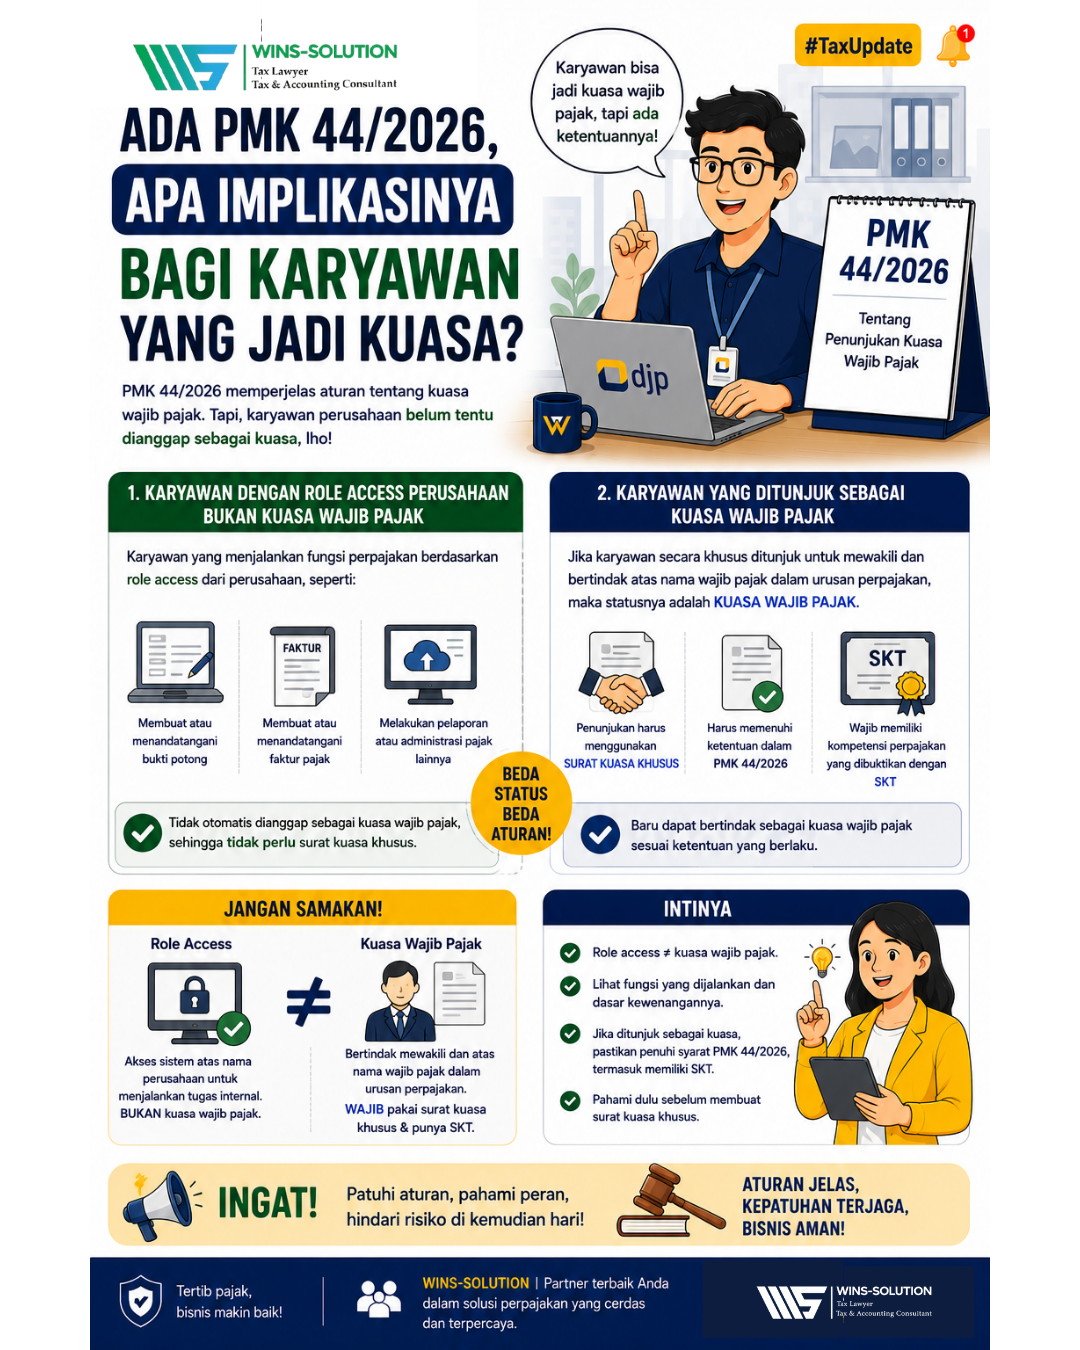
Terbitnya PMK 44/2026 memang bikin aturan soal kuasa wajib pajak makin diperjelas. Tapi, karyawan yang menjalankan fungsi perpajakan berdasarkan role access dari perusahaan—misalnya membuat atau menandatangani bukti potong dan faktur pajak—nggak otomatis dianggap sebagai kuasa wajib pajak. Jadi, nggak serta-merta butuh surat kuasa khusus.
Nah, beda cerita kalau karyawan memang ditunjuk sebagai kuasa wajib pajak. Dalam kondisi ini, penunjukannya harus menggunakan surat kuasa khusus dan memenuhi persyaratan PMK 44/2026, termasuk kompetensi perpajakan yang dibuktikan dengan SKT.
Jadi, jangan sampai role access = kuasa wajib pajak.
Yang perlu dilihat adalah fungsi yang dijalankan dan dasar kewenangannya.
Intinya, pahami dulu status dan kewenangannya sebelum buru-buru bikin surat kuasa khusus.